

Wahlkampf im Warenkorb
Die US-Zwischenwahlen am 3. November rücken näher, während die hohen Lebenshaltungskosten für viele Haushalte ein zentrales Thema bleiben. Obwohl sich die Inflationsrate gegenüber den Höchstständen von 2022 und 2023 deutlich abgeschwächt hat, liegt das Preisniveau in vielen Bereichen weiterhin klar über dem Stand von vor zehn Jahren. Für Anleger zeigt zugleich der Blick auf frühere Midterm-Jahre: Vor den Wahlen waren die Märkte häufig unruhig, in den zwölf Monaten danach historisch jedoch meist deutlich freundlicher.
Demokraten mit Rückenwind
Seit Jahresbeginn haben sich die Wettquoten deutlich verschoben. Die Wahrscheinlichkeit eines demokratischen Erfolgs sowohl im Repräsentantenhaus als auch im Senat lag im Dezember 2025 noch bei knapp 30 %, Mitte Oktober 2026 bei rund 62 %. Im gleichen Zeitraum sank die Wahrscheinlichkeit, dass die Republikaner beide Kammern gewinnen, von gut 23 % auf etwa 11 %. Dabei handelt es sich um Prognosemarkt-Daten und nicht um ein tatsächliches Wahlergebnis.
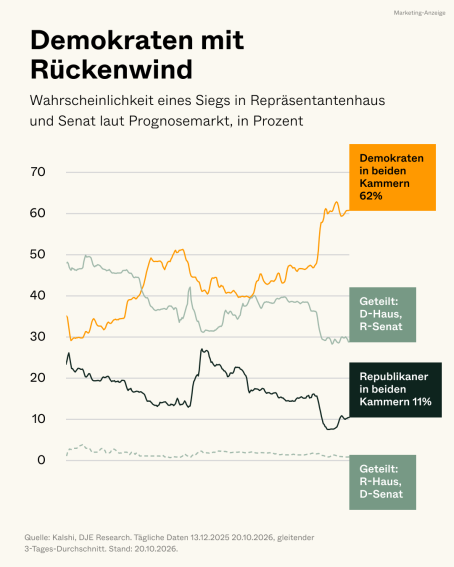
Sollten die Demokraten beide Kammern kontrollieren, wären die politischen Handlungsmöglichkeiten des Präsidenten stärker eingeschränkt. Größere Gesetzesvorhaben könnten schwieriger umzusetzen sein und Konflikte mit dem Kongress zunehmen. Geteilte Machtverhältnisse führen in Washington häufig zu politischen Blockaden, können für die Finanzmärkte zugleich aber berechenbarer wirken, weil weitreichende politische Kurswechsel weniger wahrscheinlich werden.
Niedrigere Inflation, hohe Preise
Die jährliche Inflationsrate ist gegenüber den Hochständen der Jahre 2022 und 2023 deutlich gesunken. Für viele Haushalte bedeutet das jedoch noch keine spürbare Entlastung, denn die Inflationsrate misst lediglich das aktuelle Tempo der Preissteigerungen und nicht das bereits erreichte Preisniveau.
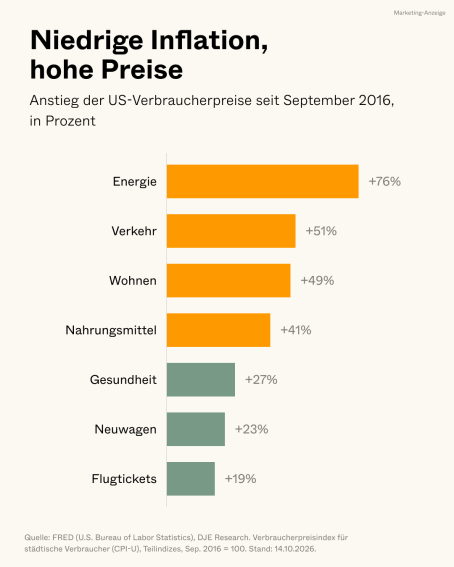
Seit September 2016 sind die Energiepreise in den USA laut DJE um 76 % gestiegen. Verkehr kostet 51 %, Wohnen 49 % und Nahrungsmittel 41 % mehr. Selbst bei einer jährlichen Teuerungsrate von rund 3 % bleibt der Alltag damit deutlich teurer als vor zehn Jahren. Für viele Verbraucher dürfte deshalb weniger die sinkende Inflationsrate entscheidend sein als die tatsächlichen Kosten für Miete, Lebensmittel, Auto und Energie.
Erst die Delle, dann die Erholung
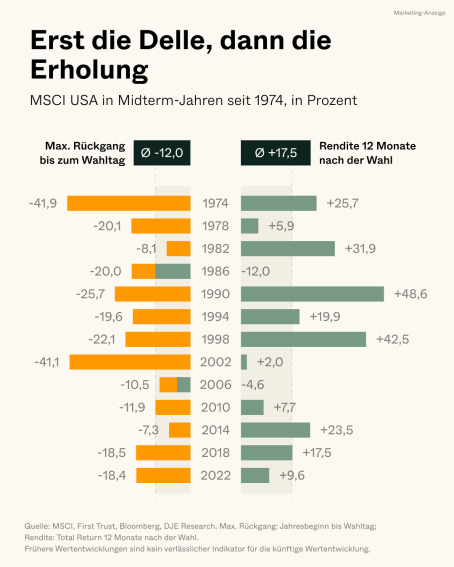
Zwischenwahljahre waren an den US-Aktienmärkten historisch häufig von stärkeren Schwankungen geprägt. Seit 1974 lag der maximale Rückgang des MSCI USA vom Jahresbeginn bis zum Wahltag im Durchschnitt bei 12 %. In einzelnen Jahren blieben die Verluste deutlich geringer, in anderen überschritten sie 30 %.
Die zwölf Monate nach den Midterms verliefen historisch deutlich freundlicher: Im Durchschnitt erzielte der MSCI USA in diesem Zeitraum eine Rendite von 17,5 %. Daraus lässt sich jedoch keine Prognose für 2026 ableiten. Der historische Vergleich zeigt vielmehr, dass politische Unsicherheit und zwischenzeitliche Kursverluste häufig Teil des Wahlzyklus waren.
Für Anleger bleibt daher ein längerer Zeithorizont entscheidend. Wahlkampf und wechselnde Mehrheiten können kurzfristig für Nervosität sorgen, langfristig werden die Märkte jedoch vor allem von Unternehmensgewinnen, Zinsen und Bewertungen geprägt.
Disclaimer: Alle hier veröffentlichten Angaben dienen ausschließlich Ihrer Information und stellen keine Anlageberatung oder sonstige Empfehlung dar. Die in diesem Dokument enthaltenen Aussagen geben die aktuelle Einschätzung der DJE Kapital AG wieder. Diese können sich jederzeit, ohne vorherige Ankündigung, ändern. Alle getroffenen Angaben sind mit Sorgfalt entsprechend dem Kenntnisstand zum Zeitpunkt der Erstellung gemacht worden. Für die Richtigkeit und Vollständigkeit kann jedoch keine Gewähr und keine Haftung übernommen werden.
DJE/IJ