

Schwellenländer schlagen US-Aktien
Schwellenländeraktien liegen seit Jahresbeginn weiterhin vor US-Aktien und haben ihre Erholung trotz eines anspruchsvolleren Marktumfelds fortgesetzt. Dina Ting, Senior Vice President und Head of Index Investments bei Franklin Templeton, verweist jedoch auf deutliche Unterschiede zwischen Ländern, Sektoren und Unternehmen. Aus ihrer Sicht kann ein regelbasierter Multifaktor-Ansatz über Qualität, Value, Momentum und geringe Volatilität helfen, Chancen breiter zu nutzen und Risiken gezielter zu steuern.
Wie in Schwellenländer investieren?
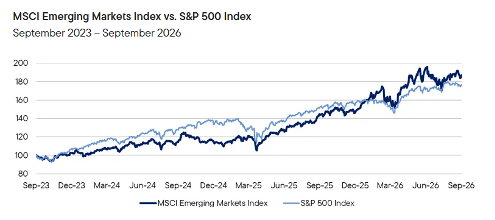
Bis Mitte September erzielte der MSCI Emerging Markets Index seit Jahresbeginn eine Rendite von knapp 22 % und behauptete damit seinen Vorsprung gegenüber US-Aktien. Bemerkenswert ist die Entwicklung vor dem Hintergrund steigender Ölpreise, höherer US-Renditen und eines stärkeren US-Dollars. Der Brent-Ölpreis stieg im September auf über 100 US-Dollar je Barrel, während die US-Notenbank die Zinsen um 25 Basispunkte anhob. Dennoch notierten Schwellenländeraktien weiterhin nahe ihrer jüngsten Höchststände.
Der Gesamtindex verdeckt allerdings erhebliche Unterschiede innerhalb der Anlageklasse. Technologieorientierte Märkte in Nordasien profitierten von der Nachfrage nach KI-Infrastruktur und dem Halbleiterzyklus. In anderen Regionen bestimmten Rohstoffabhängigkeit, innenpolitische Rahmenbedingungen, Reformen und die Sensitivität gegenüber dem Welthandel die Entwicklung. Aus Sicht von Franklin Templeton spricht diese zunehmende Differenzierung dafür, das Anlageuniversum breit zu halten und gleichzeitig bei Auswahl und Gewichtung einzelner Titel gezielt vorzugehen.
Schwellenländer haben gegenüber US-Aktien weiter aufgeholt
Die Schwellenländer-Investmentthese wird auf die Probe gestellt
Die Widerstandsfähigkeit der Schwellenländer könnte mehr als nur eine zyklische Erholung widerspiegeln. Langfristige strukturelle Faktoren gewinnen an Bedeutung: Schwellenländer spielen wichtige Rollen bei KI-Hardware, modernen Fertigungstechnologien und globalen Rohstofflieferketten. Gleichzeitig verbessern Reformen bei der Unternehmensführung und glaubwürdigere wirtschaftspolitische Rahmenbedingungen in einigen Märkten die Voraussetzungen dafür, dass wirtschaftliches Wachstum stärker bei Aktionären ankommt.
Ein breites Schwellenländerinvestment setzt dabei nicht voraus, dass sich alle Länder gleich entwickeln. Im Gegenteil: Eine stärkere Streuung der Marktentwicklung kann ein attraktiveres Umfeld für systematische Titelselektion schaffen. Statt Portfolios ausschließlich nach Marktkapitalisierung zu gewichten, kann ein regelbasierter Ansatz gezielt Unternehmen mit attraktiven fundamentalen und risikobezogenen Merkmalen übergewichten.
Eine Anlageklasse mit vielen heterogenen Märkten
Südkorea und Taiwan profitieren stark vom weltweiten Ausbau der KI-Infrastruktur und von der Nachfrage nach Halbleitern. In Südkorea kommt der politische Fokus auf bessere Corporate Governance und höhere Aktionärsrenditen hinzu. Gleichzeitig erhöht die starke Konzentration auf Technologie in beiden Märkten das Risiko einer einseitigen Positionierung.
Indien steht für einen anderen Teil des Schwellenländeruniversums. Die langfristigen Wachstumsperspektiven bleiben intakt, kurzfristig belasten jedoch hohe Ölpreise und restriktivere globale Finanzierungsbedingungen. Bei China stehen dagegen weniger eine allgemeine Marktführerschaft als attraktive Bewertungen, politische Unterstützungsmaßnahmen und das Potenzial einer Erholung des inländischen Vertrauens im Mittelpunkt. Brasilien wiederum wird stärker von Rohstoffexponierung, einem binnenwirtschaftlichen Lockerungszyklus und der Aussicht auf mehr politische Klarheit vor den Wahlen im Oktober geprägt.
Diese Unterschiede zeigen, warum Schwellenländer nicht als einheitlicher Makro-Trade betrachtet werden sollten. Breite Diversifikation bleibt für viele Anleger sinnvoll, muss jedoch nicht bedeuten, die Portfoliogewichtung ausschließlich nach Marktkapitalisierung auszurichten.
Ein disziplinierter Multifaktor-Ansatz kann Unternehmen im gesamten Schwellenländeruniversum anhand von Qualität, Value, Momentum und niedriger Volatilität bewerten. Qualität und Value bilden dabei das fundamentale Gerüst, während Momentum und geringe Volatilität ergänzende Markt- und Risikosignale liefern. Ziel ist nicht, vorherzusagen, welches Land als Nächstes die Führungsrolle übernimmt, sondern ein Portfolio aufzubauen, das über unterschiedliche Marktphasen hinweg ausgewogener an den Chancen der Schwellenländer partizipieren kann.
Ein Multi-Faktor-Ansatz wies historisch ein anderes Risikoprofil auf
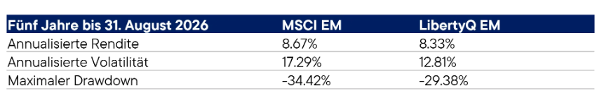
Im Fünfjahreszeitraum vom 31. August 2021 bis 31. August 2026 erzielte der LibertyQ Emerging Markets Index laut Franklin Templeton eine annualisierte Rendite, die weitgehend mit jener des MSCI Emerging Markets Index vergleichbar war. Gleichzeitig wies er eine deutlich niedrigere annualisierte Volatilität sowie einen geringeren maximalen Drawdown auf. Das bedeutet nicht, dass die Wertentwicklung in jedem Marktumfeld gleichmäßiger verlief, zeigt aber, wie ein Multifaktor-Ansatz das Risikoprofil eines breit diversifizierten Schwellenländerengagements verändern kann.
Franklin Templeton/IJ